Autos sin enganche en México: cómo financiar un vehículo sin pago inicial
Conoce cómo funcionan las opciones de financiamiento que permiten comenzar con un enganche de $0. Revisa requisitos, costos, ventajas y riesgos antes de firmar un crédito automotriz.
Descubre cómo funcionan los autos sin enganche →Permanecerás en nuestro sitio web
¿Realmente se puede comprar un auto sin enganche en México?
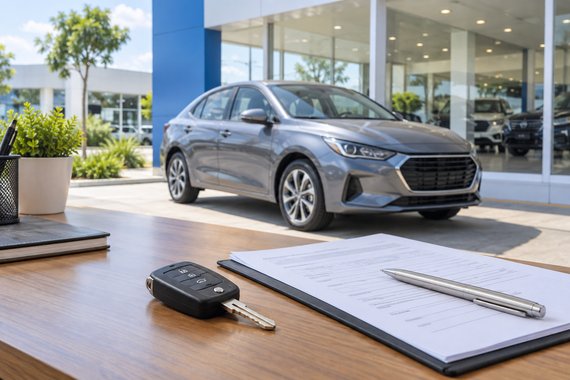
Comprar un auto sin realizar un pago inicial puede ser posible cuando una financiera, banco o agencia ofrece financiamiento de hasta el 100% del valor autorizado del vehículo. Sin embargo, la aprobación depende del perfil crediticio, ingresos comprobables, plazo solicitado y políticas de cada institución.
Ver el paso a paso para solicitar financiamientoPermanecerás en nuestro sitio web
Aunque la expresión “auto sin enganche” resulta atractiva, no significa necesariamente que el comprador no tendrá ningún gasto inicial. Dependiendo del contrato, todavía pueden existir comisión por apertura, seguro, gastos administrativos, placas u otros conceptos que deben pagarse al contratar.
✓Comprar sin reunir un gran ahorro inicial
✓Conservar liquidez para otros gastos
✓Acceder más rápido a un vehículo
✓Elegir entre diferentes plazos de financiamiento
Serás redirigido a otro sitio web.
Los créditos automotrices tradicionales suelen solicitar un porcentaje del precio del vehículo como enganche. Cuando existe una promoción de enganche cero, la institución financia una proporción mayor del automóvil, lo que permite al comprador conservar el dinero que normalmente tendría que entregar al inicio.
El punto importante es revisar el costo completo del financiamiento. El Banco de México utiliza el Costo Anual Total, conocido como CAT, como una referencia para comparar créditos, ya que considera no solamente la tasa de interés, sino también otros costos asociados al financiamiento. Una mensualidad atractiva no siempre significa que el crédito sea más barato.
Ventajas de financiar un auto sin enganche
-
Menor desembolso inicial
No necesitas destinar una cantidad elevada únicamente para comenzar la operación. Esto puede ser útil si prefieres conservar parte de tus ahorros como fondo de emergencia.
-
Acceso más rápido al vehículo
No es necesario esperar varios meses hasta reunir un enganche tradicional. Si el crédito es aprobado, puedes acelerar el proceso de compra del automóvil.
-
Mayor liquidez disponible
El dinero que habría sido utilizado como enganche permanece disponible para otros objetivos. Puede servir para cubrir seguro, mantenimiento, trámites o necesidades personales.
-
Posibilidad de comparar diferentes planes
Agencias, bancos y financieras pueden manejar distintos plazos, tasas y condiciones. Comparar el CAT y el monto total pagado ayuda a identificar diferencias importantes entre ofertas.
Desventajas y riesgos que debes considerar
-
Mensualidades potencialmente más altas
Al financiar una cantidad mayor del precio del vehículo, el saldo inicial del crédito también aumenta. Esto puede provocar pagos mensuales superiores frente a un crédito con enganche.
-
Mayor costo financiero total
Si el plazo es largo, financiar prácticamente todo el automóvil puede incrementar los intereses acumulados. Por eso conviene revisar cuánto habrás pagado al finalizar el contrato y no solamente la mensualidad.
-
Requisitos de aprobación más estrictos
Las instituciones pueden solicitar buen historial crediticio, ingresos suficientes y documentación comprobable. El hecho de que exista una promoción sin enganche no significa que todos los solicitantes serán aprobados.
-
Gastos iniciales adicionales
Enganche cero no necesariamente equivale a “cero pesos para estrenar”. Pueden existir seguro, comisión por apertura, placas, accesorios o gastos administrativos independientes del enganche.
Nuestro veredicto sobre los autos sin enganche
Los autos sin enganche pueden ser una alternativa interesante para quienes cuentan con ingresos estables pero prefieren conservar su ahorro disponible. La clave está en verificar que la mensualidad se adapte al presupuesto y que el costo total del crédito no termine siendo demasiado elevado por financiar prácticamente todo el valor del vehículo.
Nuestra opinión es que la decisión debe basarse en el CAT, la tasa de interés, las comisiones, el seguro, el plazo y el monto total a pagar. Antes de firmar, conviene comparar varias opciones y solicitar una tabla de amortización para saber exactamente cuánto se pagará durante toda la vida del crédito.
Ver el paso a paso para solicitar financiamiento →
Permanecerás en nuestro sitio web